Çoğu kişinin hafife aldığı sessiz yükümlülük
E-fatura göndermek hakkında çok konuşuluyor, almak hakkında neredeyse hiç. Oysa tam da bu, 1 Ocak 2025'ten beri Almanya'daki hemen her girişimci için zorunlu — geçiş süresi yok, seçme hakkı yok.
Kural, Wachstumschancengesetz ile yeniden düzenlenen § 14 UStG'de yer alıyor. Yurt içi B2B işlerinde faaliyet gösteren herkes bir e-faturayı kabul edip işleyebilmek zorunda. Bunun için alıcının onayı artık gerekmiyor. Tedarikçi size XRechnung gönderebilir ve sizin bunu işleyebilmeniz gerekir. Nokta.
Federal Maliye Bakanlığı ayrıntıları 15 Ekim 2024 tarihli genelgesinde belirledi ve 15 Ekim 2025 tarihli ikinci bir genelgeyle tamamladı. 2026'da hâlâ “Bunu sonra hallederiz” diyenin sorunu zaten başlamış demektir — en geç Ocak 2027'de, önceki yıl cirosu 800.000 avroyu aşan tüm tedarikçiler e-fatura düzenlemek zorunda kaldığında.
E-fatura teknik olarak gerçekte nedir?
Kanuni anlamda e-fatura bir PDF değildir. Avrupa standardı EN 16931'e göre yapılandırılmış bir veri kümesidir. Almanya'da iki format yaygındır: saf bir XML dosyası olan XRechnung ve içine XML gömülü bir PDF olan ZUGFeRD (2.0.1 sürümünden itibaren; MINIMUM ve BASIC-WL profilleri kanuni anlamda e-fatura sayılmaz).
Fark kozmetik değil. PDF insan gözü için yapılır. E-fatura ise makine için yapılır — fatura numarası, hizmet tarihi, vergi oranları, banka bilgileri gibi her alanı açıkça işaretlenmiş olarak içerir. Yazılımın onu otomatik olarak kontrol edip muhasebeleştirebilmesinin nedeni tam olarak budur.
Taranmış bir kâğıt, fotoğrafı çekilmiş bir belge, bir online mağazanın özenle tasarlanmış PDF'i: Yeni tanıma göre bunların hepsi “diğer fatura” (sonstige Rechnung) olarak kalır. E-fatura değildir.
En yaygın yanılgı: “Bir e-posta kutumuz zaten var”
Doğru — ve hukuken bir e-posta kutusu alım yolu olarak yeterli bile. Kanun Peppol bağlantısı şart koşmuyor. Ama pratik tam da burada tökezliyor.
XRechnung, ekte anlaşılmaz bir .xml dosyası olarak gelir. Bültenlerle randevu onaylarının arasında gözden kaçar, iletilir, silinir ya da “garip bir dosya” diye görmezden gelinir. Kimse onu sistemli olarak kontrol etmez. Gerçekten gelip gelmediğini kimse kesin bilmez. Vergi denetiminde de eksik olan, tam olarak makinenin okuyabildiği orijinaldir.
Ortak kullanılan bir toplu posta kutusu bir fatura alma süreci değildir. Zaman damgalı bir risktir.
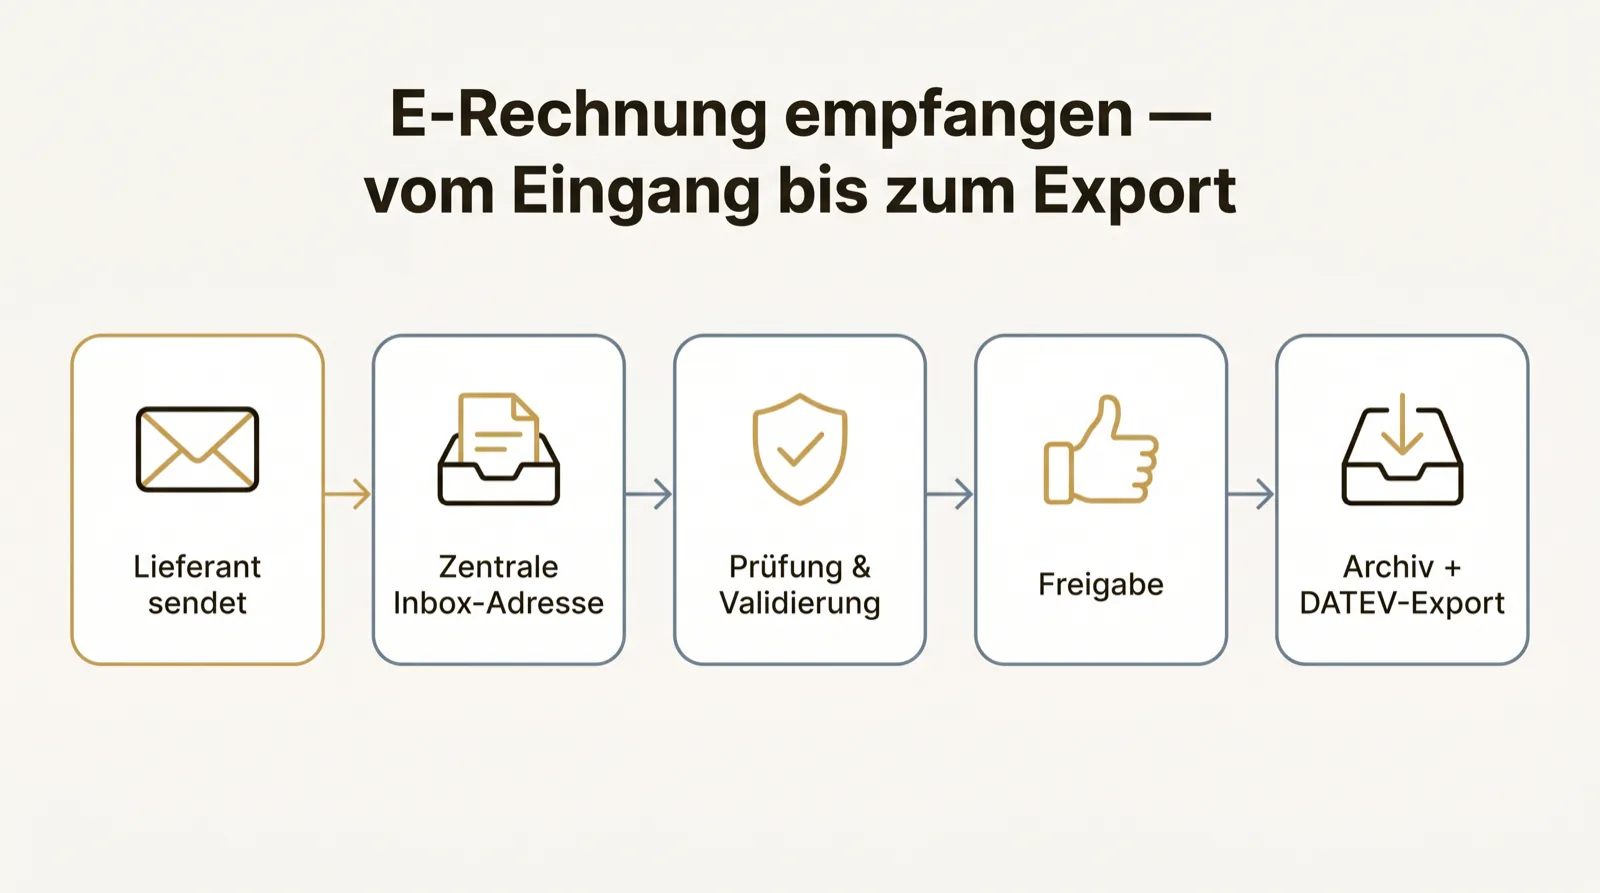
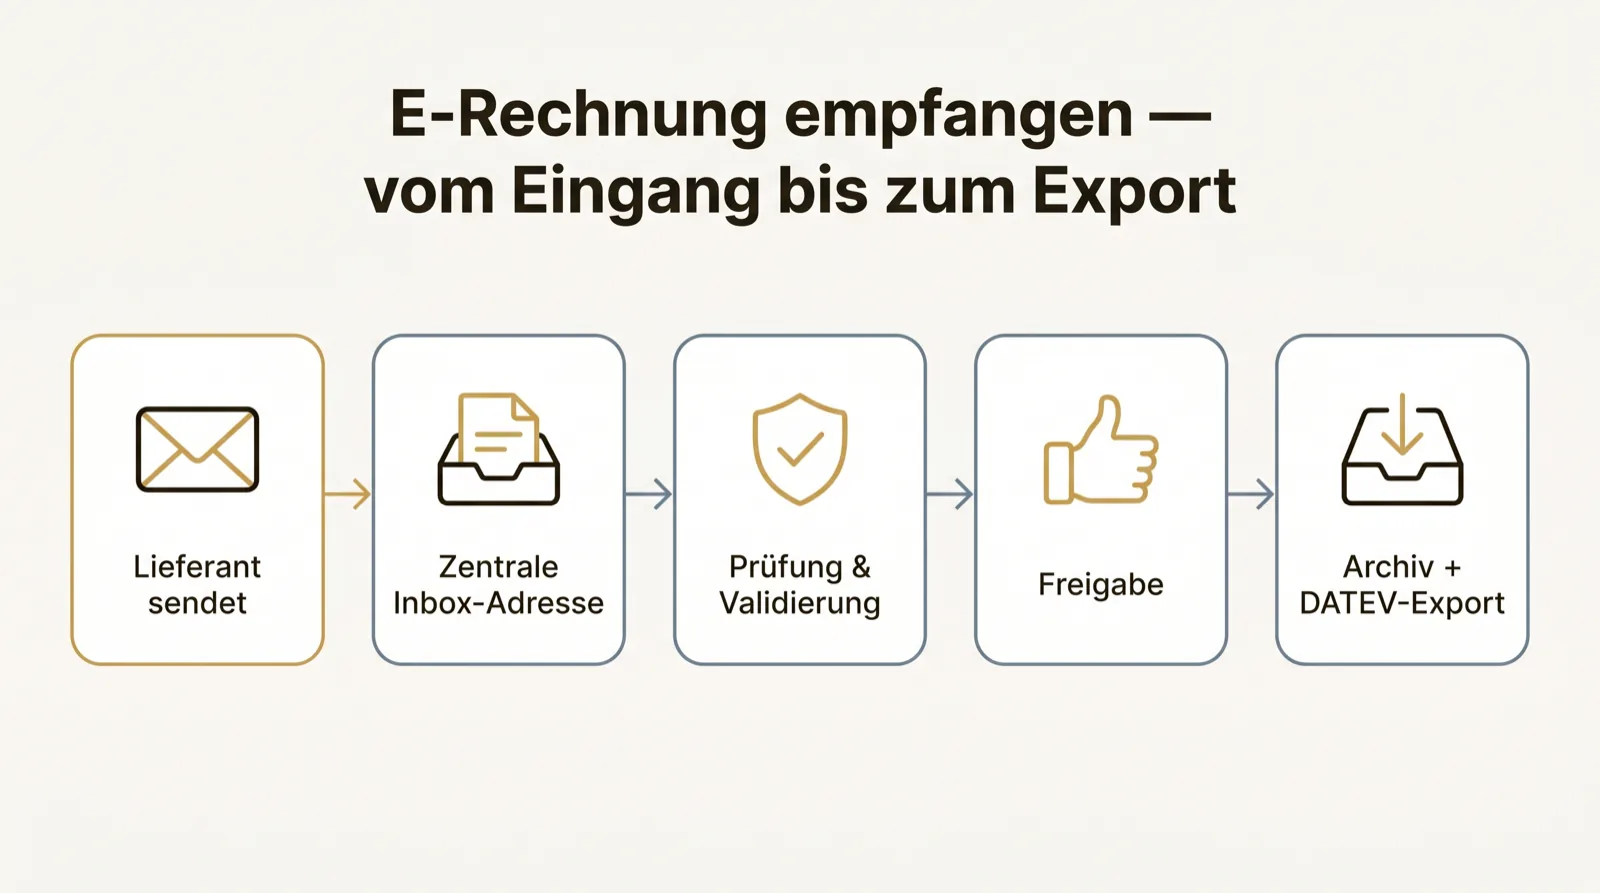
Alınan bir e-faturanın beş durağı
Sağlam bir fatura girişi “e-postayı aç, eke bak”tan ibaret değildir. Birbirinden net ayrılmış beş durağı vardır. Önce sabit bir adres üzerinden kabul. Sonra standarda göre doğrulama. Sonra bir insanın faturayı okuyup kontrol edebilmesi için görünür hâle getirme. Sonra sorumlu kişinin onayı. Ve son olarak orijinal formatında, değiştirilemez arşivleme ile muhasebeye devir.
Her durağın farklı bir amacı vardır — ve her biri ayrı ayrı kanıtlanabilir. Bir gelen kutusunu denetimden geçebilen bir sürece dönüştüren tam olarak budur.
Doğrulama: Gerçek bir kontrol nasıl anlaşılır?
“Alındı”, “klasöre kondu” demek değildir. Bir e-fatura fatura gibi görünse de biçimsel olarak hatalı olabilir.
Ciddi bir kontrol görünüşün ötesine bakar: Dosya EN 16931 şemasına uyuyor mu? § 14 UStG'deki zorunlu bilgiler eksiksiz mi — tam adres, vergi numarası veya KDV kimlik numarası (USt-IdNr.), hizmet tarihi? Toplamlar tutuyor mu; net, vergi ve brüt birlikte gösterilen tutarı veriyor mu? Vergi oranı hizmete uyuyor mu?
BMF'nin 15 Ekim 2025 tarihli ikinci genelgesi hataları sınıflandırıyor: Format hatası olan bir dosya KDV açısından e-fatura değil, “diğer fatura”dır. Zorunlu bilgilerle ilgisi olmayan iş kuralı ihlalleri — örneğin eksik alıcı referansı (BT-10) — KDV açısından önemsizdir. §§ 14, 14a UStG'deki zorunlu bilgiler eksik veya yanlışsa fatura usule uygun değildir. Doğrulama kendi fatura kontrolünüzün yerini tutmaz, onu destekler; doğrulama raporunu kanıt olarak saklamak yerinde olur.
Bu noktalardan biri başarısız olursa fatura onay akışına hiç girmemelidir. Yine de muhasebeleştirilen hatalı bir fatura, girişte temiz biçimde geri çevrilen bir faturadan sonradan çok daha fazla zaman alır.
Arşivlemeyi en baştan düşünün
Neredeyse herkesin yaptığı hata: Arşivleme işine yıl bittikten sonra girişmek. Çok geç.
GoBD, alınan orijinali değiştirmeden saklamanızı ister — ve bir XRechnung'un orijinali güzel bir çıktı değil, XML dosyasıdır. BMF'nin 15 Ekim 2025 tarihli genelgesine göre KDV açısından da e-faturanın en azından yapılandırılmış kısmı bozulmadan, ilk biçimiyle saklanmalıdır. Yalnızca PDF saklayan, makinenin okuyabildiği belgeyi kaybetmiş olur. Muhasebe belgesi olarak faturaların saklama süresi kural olarak sekiz yıldır (§ 14b UStG, § 147 AO); bazı belgelerde on yıl olarak kalır.
Bu yüzden değiştirilemez saklama sürecin sonuna değil, başına aittir. Her fatura geldiği anda orijinal formatında güvenceye alınır — zaman damgalı ve değiştirilemez.
Bir sonraki ay sonu kapanışından önce yapmanız gerekenler
Temiz bir alım için ERP kurmanız gerekmez. Net ve her zaman aynı olan bir yola ihtiyacınız var. Aşağıdaki adımlar yarım günde tamamlanabilir ve baskının çoğunu ortadan kaldırır:
- Yalnızca faturalar için kullanılan sabit bir alım adresi kurun — genel info@ kutusunu değil.
- Bu adresi tedarikçilerinize yazılı olarak ve bir başlangıç tarihiyle bildirin.
- Faturaları kimin kontrol edip onaylayacağını belirleyin — bir kişi, bir yedek.
- Yalnızca PDF görünümünün değil, XML orijinalinin arşivlendiğinden emin olun.
- Muhasebeye veya mali müşavirlik bürosuna devir yolunu bir kez net tanımlayın (DATEV aktarımı, muhasebe kayıt paketi, belge bağlantısı).