Kurzer Rückblick: was schon gilt
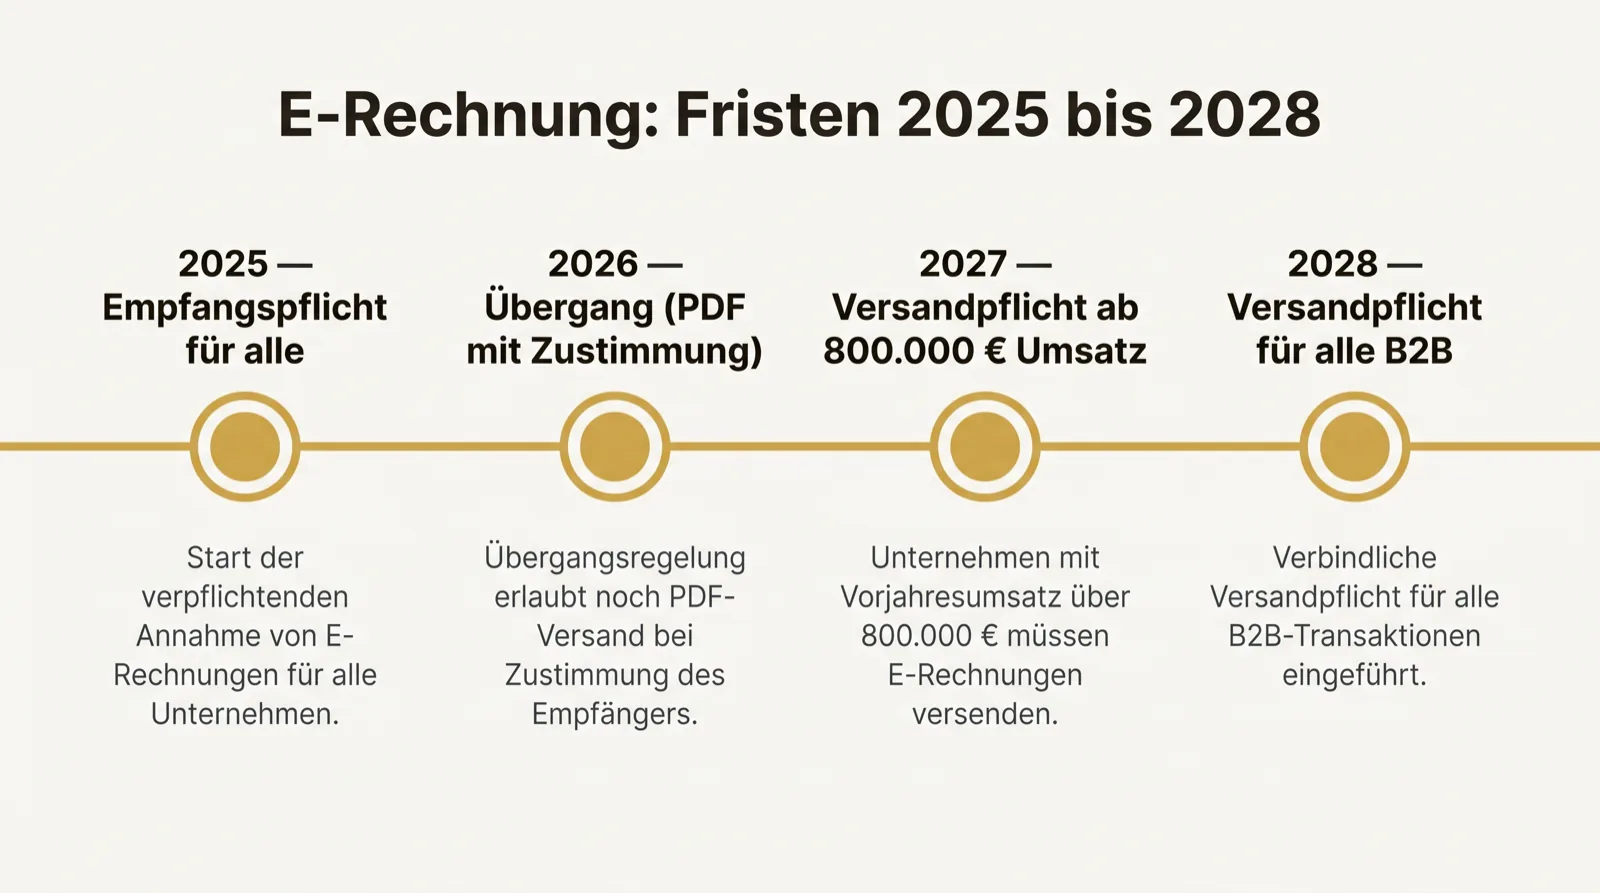
Seit dem 1. Januar 2025 muss jedes Unternehmen im inländischen B2B E-Rechnungen empfangen können. Das ist keine Zukunft, das ist Gegenwart. Beim Versand gilt eine gestufte Übergangszeit.
Genau diese Stufung führt zu Verwirrung. Viele hören „2027“ oder „2028“ und schließen daraus, sie hätten noch Zeit. Für den Empfang stimmt das nicht — der ist längst Pflicht.
E-Rechnungen empfangen · E-Rechnung kostenlos prüfen
Die 800.000-Euro-Schwelle
Bis Ende 2026 dürfen alle Unternehmen statt einer E-Rechnung noch eine sonstige Rechnung ausstellen: Papier immer, PDF nur mit Zustimmung des Empfängers. Diese Übergangsregel deckt nur Rechnungen, die bis zum 31. Dezember 2026 übermittelt werden (§ 27 Abs. 38 Nr. 1 UStG). Ab 2027 fällt sie für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr weg. Sie müssen dann im inländischen B2B strukturierte E-Rechnungen ausstellen.
Unternehmen mit höchstens 800.000 Euro bekommen ein weiteres Jahr Übergang. Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG im Vorjahr — wer also 2026 die Schwelle überschreitet, ist 2027 dran. Unabhängig von der Größe bleiben 2027 EDI-Verfahren mit Zustimmung des Empfängers zulässig. Stand Oktober 2026 gilt § 27 Abs. 38 UStG unverändert; eine Verschiebung ist nicht beschlossen.
Was „Versandpflicht“ praktisch heißt
Es bedeutet mehr als „PDF in XML umbenennen“. Ihre Ausgangsrechnungen müssen ein normkonformes Format nach EN 16931 haben — XRechnung oder ZUGFeRD ab Version 2.0.1, nicht in den Profilen MINIMUM oder BASIC-WL — mit allen Pflichtfeldern im strukturierten Teil, korrekter Steuerlogik und maschinenlesbarer Struktur. Kleinbetragsrechnungen bis 250 Euro dürfen weiter als sonstige Rechnung ausgestellt werden.
Das betrifft Ihr Faktura- oder Warenwirtschaftssystem, Ihre Stammdaten, womöglich Ihre Nummernkreise. Solche Umstellungen brauchen Vorlauf — und bis zum 1. Januar 2027 bleiben nur noch wenige Wochen.
Warum der Empfang die dringendere Baustelle ist
Hier ist die ehrliche Priorisierung: Der Versand hat eine Frist mit Vorlauf. Der Empfang hat keine — er gilt jetzt.
Und ab Januar 2027 wächst er: Alle Lieferanten über der Schwelle müssen dann E-Rechnungen schicken. Wenn Ihr Eingang heute nicht funktioniert, haben Sie heute ein Problem, nicht erst im Januar. Sinnvolle Reihenfolge: erst den Empfang sauber aufsetzen, dann den Versand vorbereiten.
Sinnvolle Reihenfolge bis 2027
Wer strukturiert vorgeht, gerät nicht in Hektik:
- Jetzt: Empfang sicherstellen — feste Adresse, Prüfung, Originalarchiv.
- Bis Ende 2026: Gesamtumsatz 2026 prüfen — er entscheidet, ob Sie ab dem 1. Januar 2027 E-Rechnungen ausstellen müssen.
- Bis Ende 2026: Faktura-/ERP-System auf E-Rechnungsversand umstellen, Stammdaten aufräumen, Testrechnungen erzeugen.
- Dezember 2026: Kunden informieren; Leistungen aus 2026, die erst 2027 abgerechnet werden, als E-Rechnung einplanen.
- Ab 1. Januar 2027: Rechnungen an inländische Unternehmen als E-Rechnung ausstellen, Ausnahmen wie Kleinbeträge bis 250 Euro beachten.