Der Stufenplan, kurz und klar
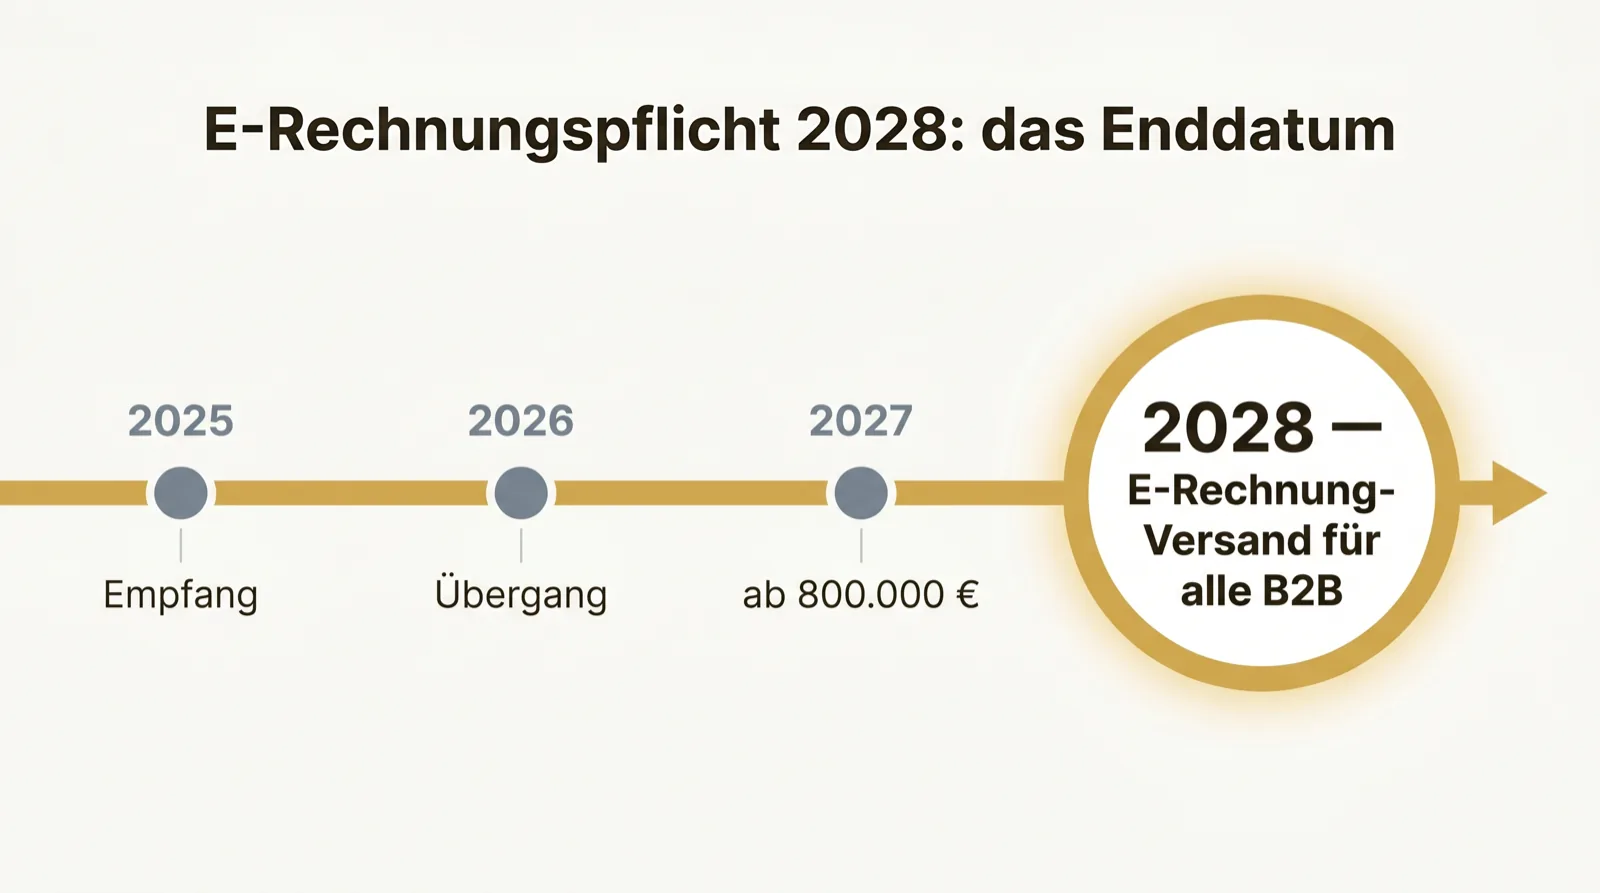
Empfangen seit 2025 alle. Versenden gestuft: bis Ende 2026 Übergang (Papier immer, PDF mit Zustimmung des Empfängers), ab 2027 Versandpflicht für Unternehmen über 800.000 Euro Vorjahresumsatz, ab dem 1. Januar 2028 dann für alle übrigen im inländischen B2B.
2028 ist also kein neuer Startpunkt, sondern das Ende der letzten Übergangsregeln beim Versand. Dauerhaft bleiben nur die Ausnahmen für Kleinunternehmer, Kleinbetragsrechnungen bis 250 Euro und Fahrausweise.
E-Rechnungen empfangen · E-Rechnung kostenlos prüfen
Wer 2028 konkret betroffen ist
Betroffen sind die Unternehmen, die 2027 noch die Übergangsregel nutzen durften, weil ihr Gesamtumsatz 2026 nicht über 800.000 Euro lag. Ab 2028 entfällt diese Möglichkeit. Ebenfalls Ende 2027 endet die Sonderregel für EDI-Verfahren, die nicht die Anforderungen an eine E-Rechnung erfüllen.
Nicht betroffen sind Kleinunternehmer nach § 19 UStG: Sie dürfen nach § 34a UStDV auch nach 2027 sonstige Rechnungen ausstellen. „Kleines Unternehmen“ und „Kleinunternehmer“ sind also nicht dasselbe. Wer heute klein, aber regelbesteuert ist, sollte 2028 nicht als „weit weg“ abtun.
Versand 2028 heißt echtes Format
Ab 2028 reicht kein PDF mehr. Ausgangsrechnungen müssen ein normkonformes Format nach EN 16931 sein — XRechnung oder ZUGFeRD ab Version 2.0.1, nicht in den Profilen MINIMUM oder BASIC-WL — mit allen Pflichtfeldern und korrekter Steuerlogik.
Das betrifft Ihr Faktura- oder Warenwirtschaftssystem und Ihre Stammdaten. Solche Umstellungen plant man besser 2027 in Ruhe als unter Zeitdruck im Dezember.
Warum der Empfang die Gegenwart ist
Der wiederkehrende, wichtige Punkt: Während der Versand eine Frist mit Vorlauf hat, hat der Empfang keine. Er gilt seit 2025.
Wer 2028 im Kopf hat, aber heute eingehende XRechnungen nicht sauber verarbeitet, priorisiert falsch. Erst den Empfang sichern, dann in Ruhe den Versand auf 2028 vorbereiten.
Fahrplan für kleine Unternehmen
Ohne Hektik:
- Jetzt: Empfang sicherstellen – feste Adresse, Prüfung, Originalarchiv.
- Bis Ende 2026: Gesamtumsatz 2026 prüfen – über 800.000 Euro gilt die Versandpflicht schon ab dem 1. Januar 2027.
- 2027: Faktura-/ERP-System auf normkonformen Versand umstellen.
- 2027: Stammdaten aufräumen, Testrechnungen erzeugen, Kunden informieren.
- Ab 1. Januar 2028: Rechnungen an inländische Unternehmen nur noch als E-Rechnung – außer Kleinbeträgen bis 250 Euro.